
芯联集成成立于2018年3月9日,2023年5月10日登陆上海证券交易所,注册及办公地均为浙江省,是国内领先的MEMS与功率器件晶圆代工服务商,具备全流程一站式代工技术壁垒。
公司所属申万行业为电子-半导体-集成电路制造,主营业务覆盖MEMS和功率器件等领域的晶圆代工及模组封测业务,可为客户提供一站式系统代工解决方案,布局储能、特高压、IDC电源等概念赛道。
经营业绩:营收行业第五,净利润行业第五
2026年上半年,公司实现营业收入45.62亿元,在7家可比同业中排名第5,行业第一名中芯国际营收达386.35亿元,行业第二名华虹宏力营收为95.74亿元,当期行业平均营收93.45亿元,行业中位数59.57亿元;同期实现净利润4136.02万元,在7家可比同业中排名第5,行业第一名中芯国际净利润达64.39亿元,行业第二名赛微电子净利润为26.75亿元,当期行业平均净利润14.11亿元,行业中位数2.22亿元。
资产负债率高于同业平均,毛利率低于同业平均
偿债能力方面,2026年上半年公司资产负债率为46.86%,较去年同期的40.64%有所提升,高于行业平均33.05%的水平。
从盈利能力看,2026年上半年公司毛利率为12.71%,较去年同期的3.54%实现大幅增长,但仍低于行业平均18.30%的水平。
董事长赵奇薪酬856.8万元,同比增加592.7万元
赵奇,男,1973年10月出生,中国国籍,无境外永久居留权,硕士研究生学历,拥有28年半导体行业工作经验。1996年至2010年,历任华虹NEC设备工程师、设备主管、工业工程负责人、计划部部长。2010年至2018年,任中芯国际企业规划中心资深总监。2018年至今,任芯联集成董事、总经理。其2025年薪酬为856.8万元,较2024年的264.1万元同比增加592.7万元。
A股股东户数较上期增加3.45%
截至2026年6月30日,公司A股股东户数为13.32万,较上期增加3.45%;户均持有流通A股数量达4.41万,较上期增加28.09%。机构持仓方面,当期香港中央结算有限公司位居第二大流通股东,持股2.17亿股,相比上期增加1.21亿股;华夏上证科创板50成份ETF(588000)位居第六大流通股东,持股9159.57万股,相比上期减少8216.65万股;易方达上证科创板50ETF(588080)位居第七大流通股东,持股5618.14万股,相比上期减少3847.13万股;南方中证500ETF(510500)退出十大流通股东之列。
长城证券指出,公司2026年上半年实现营收45.62亿元,同比增长30.53%,归母净利润2.78亿元同比扭亏,26Q2扣非净利润实现同环比扭亏,正式进入“利润释放”通道:
AI基建和终端业务上半年营收同比提升84.31%,已构建完整功率与电源管理技术矩阵,硅光芯片实现规模化供货;
车载业务覆盖国内九成以上新能源车企,主驱功率模组已批量装车,新增合作项目超百个;
前瞻布局总投资200亿元的12英寸数模混合芯片生产线,月产能规划5万片,进一步强化技术与产能壁垒;
维持“增持”评级,预计2026-2028年归母净利润分别为4.59亿元、8.19亿元、12.78亿元。
广发证券指出,公司2026Q2单季度毛利率达18.02%,环比提升12.33个百分点,归母净利润环比转正,规模效应快速显现:
四大核心应用领域营收均实现正向增长,AI业务同比增长84.31%,高端消费电子同比增长31.76%,工控业务同比增长21.29%,车载业务保持结构性增长;
上半年晶圆产量达148万片(折合8英寸),同比增长28.86%;
给予“买入”评级,参考9倍2026年PS估值,对应合理价值11.56元/股,预计2026-2028年营收分别为107.60亿元、130.30亿元、149.20亿元。
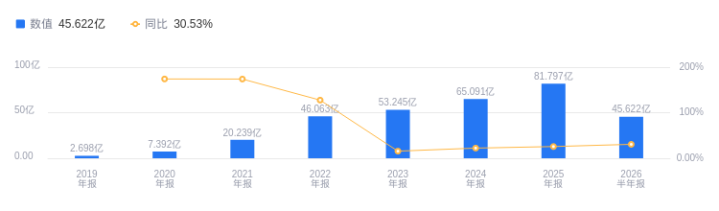
图:芯联集成营收及增速
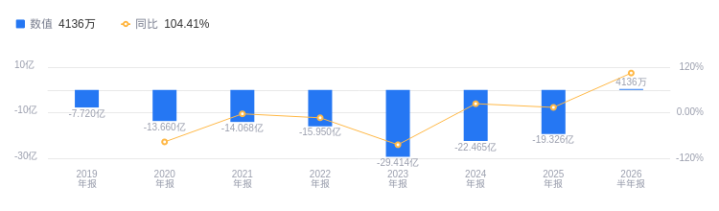
图:芯联集成净利润及增速
倍顺网提示:文章来自网络,不代表本站观点。